Industria metalúrgica: más máquinas paradas y pagos atrasados
La industria metalúrgica profundizó durante agosto el escenario de caída de la actividad, con retrocesos en todos los sectores productivos relevados, bajo nivel de utilización de las plantas y nuevas señales de dificultades financieras entre las empresas. La producción volvió a bajar tanto en la comparación interanual como frente al mes anterior y el empleo también mostró números negativos.
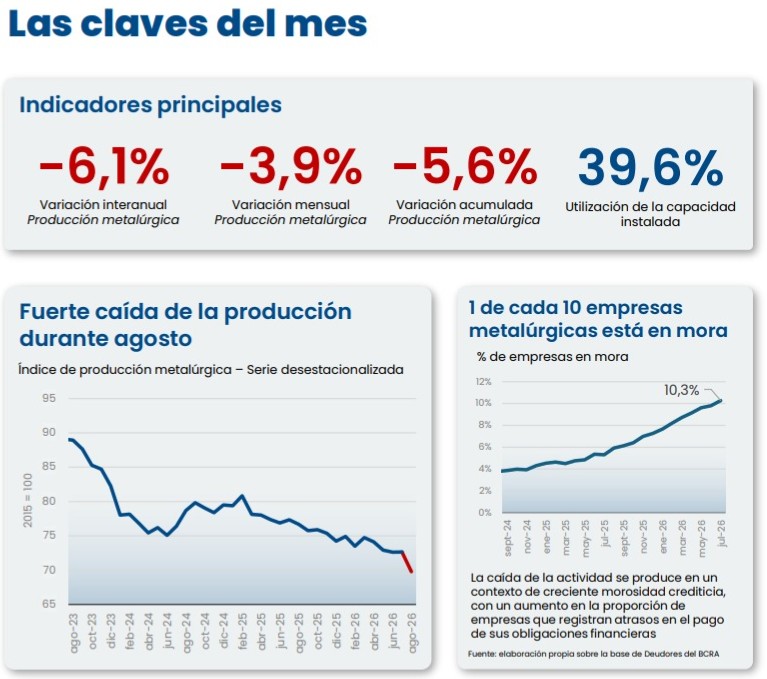
En agosto de 2026, la actividad metalúrgica registró una caída interanual del 6,1% y retrocedió 3,9% respecto de julio, según el informe mensual elaborado por el Departamento de Estudios Económicos de la Asociación de Industriales Metalúrgicos de la República Argentina (Adimra). Con estos resultados, el sector acumuló una contracción del 5,6% en los primeros ocho meses del año.
El dato que mostró con mayor claridad la magnitud del freno productivo fue el de la utilización de la capacidad instalada, que se ubicó en apenas 39,6%. El indicador cayó 5,2 puntos porcentuales frente al mismo período del año anterior y permaneció entre los niveles históricamente más bajos. En consecuencia, alrededor de seis de cada diez unidades de capacidad productiva quedaron sin utilizar. Adimra remarcó que el nivel de uso del aparato productivo resultó similar al registrado a la salida de la pandemia de 2020.
El presidente de la entidad, Elio Del Re, advirtió sobre el escenario y señaló que “la producción metalúrgica continúa sin mostrar una recuperación significativa”, al tiempo que remarcó que “seis de cada diez unidades de capacidad productiva permanecieron sin utilizar” y que, en ese contexto, “no permite vislumbrar un horizonte de recuperación”.
El deterioro se extendió durante agosto a todos los rubros relevados, aunque con diferencias en la intensidad de las bajas. Bienes de capital registró el peor desempeño, con una contracción interanual del 11,1%, seguido por Fundición, que retrocedió 7,9%. En ambos casos, las empresas atribuyeron el resultado a la escasez de pedidos y a la debilidad de la demanda. También mostraron caídas Carrocerías, remolques y semirremolques (-6,6%) y Autopartes (-6,4%), además de Otros Productos de Metal (-4,7%), Equipos y Aparatos Eléctricos (-4,4%) y Equipamiento Médico (-3,2%).
La maquinaria agrícola presentó el retroceso más moderado, con un descenso interanual del 2,7%, aunque dentro del segmento se observaron comportamientos heterogéneos: mejoras vinculadas con la demanda estacional del agro convivieron con menores ventas y pedidos en otras empresas.
Por cadenas de valor, el panorama siguió siendo negativo por segundo mes consecutivo. La mayor baja correspondió a Consumo Final (-9,6%), seguida por Construcción (-8,2%) y Agrícola (-7,9%). Luego se ubicaron Minería (-6,4%) y Petróleo y Gas (-4,4%); en el mismo sentido avanzaron Energía Eléctrica (-3,2%), Alimentos y Bebidas (-2,6%) y Automotriz (-1,1%). De este modo, ninguna de las ocho cadenas analizadas consiguió mostrar una variación positiva durante agosto.
En los proveedores, las mayores bajas se concentraron en los vinculados con Construcción (-9,3%) y Consumo Final (-8,8%). También disminuyó la actividad de los segmentos ligados a Agrícola (-6,5%), Automotriz (-4,7%), Petróleo y Gas (-4,5%), Alimentos y Bebidas (-3,5%), Minería (-3,4%) y Energía Eléctrica (-2,1%).
La caída de la producción se reflejó, además, en una señal que comenzó a aparecer con fuerza en las finanzas de las empresas. Según el relevamiento, el 10,3% de las firmas metalúrgicas registra atrasos en sus obligaciones. Del Re vinculó este fenómeno con el deterioro en la demanda y sostuvo que la demanda sigue mostrando comportamientos heterogéneos entre sectores, y que esa dinámica “también comienza a reflejarse en la capacidad financiera de las empresas”.
Las perspectivas empresarias para los próximos meses tampoco anticipan un cambio significativo: el 68,1% de las empresas no espera aumentar su producción durante el próximo trimestre. Dentro de ese grupo, el 46,8% no prevé cambios y el 21,3% anticipa nuevas caídas. En tanto, el 32% de las compañías sí espera incrementos, aunque las mejoras previstas serían principalmente leves y partiendo de los niveles actuales de baja actividad.
La contracción alcanzó también a las principales provincias metalúrgicas, con distinta intensidad. En Entre Ríos, la producción disminuyó 8,8% interanual, con condicionamiento por el comportamiento de empresas de bienes de capital. En Córdoba la baja fue del 7,8%, con incidencia de autopartes, bienes de capital y determinados segmentos de maquinaria agrícola. En la provincia de Buenos Aires, la contracción alcanzó el 7,3%, afectada por resultados de bienes de capital, equipos eléctricos y otros productos de metal, además de menciones empresarias a menores pedidos y competencia importada. En Santa Fe, la producción cayó 4,4%, con desempeño negativo en fabricantes de equipos eléctricos y bienes de capital, aunque con aumentos en algunas compañías de maquinaria agrícola. Mendoza fue el caso con caída más acotada: -0,8%, donde las dificultades en algunos productos de metal coexistieron con mejoras en empresas de bienes de capital ligadas a nuevos contratos y operaciones postergadas.
En línea con el menor nivel de actividad, el empleo también mostró deterioro. De acuerdo con el informe, el empleo en las empresas metalúrgicas cayó 2,5% interanual en agosto y retrocedió 0,3% frente a julio.